Gastos de cierre en Costa Rica: lo que de verdad cuesta comprar
Impuesto de traspaso, derechos de registro, timbres, honorarios notariales, escrow, debida diligencia y comisión, y qué cambia cuando el vendedor financia parte del precio.
EN CORTO
Para una compra sencilla de propiedad inscrita, un primer presupuesto útil de gastos de adquisición ronda el 4% del precio. El rango realista va de 3,5% a 5%, según quién pague cada rubro y cuánto trabajo profesional haga falta. La comisión inmobiliaria es un costo importante de la operación, pero en la venta costarricense corriente la paga el vendedor con el producto acordado, y no la suma el comprador por encima del precio.
Una propiedad de US$500.000 en Costa Rica no le cuesta al comprador exactamente US$500.000. Si el comprador asume la mayoría de los gastos de traspaso corrientes, otros US$17.500 a US$25.000 son un presupuesto razonable al inicio. El monto exacto depende de la propiedad, de los servicios que se usen y de lo que comprador y vendedor acuerden pagar.
No existe una sola "cuota de cierre". Algunos cargos los fija la ley, otros dependen del valor de la propiedad y los servicios profesionales varían con la operación. Separadas esas categorías, el cálculo se vuelve bastante directo.
Empiece por los cargos de ley
El rubro de ley más grande es el impuesto de traspaso de bienes inmuebles. La tarifa es del 1,5%. Para la declaración y el pago, la base imponible es como regla general el valor aplicable más alto, y no automáticamente la cifra más baja que aparezca en la operación. El impuesto se paga en un solo tracto, incluso cuando el vendedor financia parte del precio.[1]
El Registro Nacional cobra 5 colones por cada 1.000 colones de valor en un traspaso de inmueble, es decir 0,5%. El timbre municipal es de 2 colones por cada 1.000, o 0,2%. El timbre agrario general sobre un traspaso es de 1,50 colones por cada 1.000, o 0,15%, aunque la propiedad habitacional que califique puede pagar tarifas agrarias menores.[2]
| Cargo corriente de ley | Tarifa aprox. |
|---|---|
| Impuesto de traspaso | 1,50% |
| Registro Nacional | 0,50% |
| Timbre municipal | 0,20% |
| Timbre agrario, ejemplo de valor alto | 0,15% |
| Subtotal ilustrativo | 2,35% |
Hay además timbres menores del Archivo Nacional y del Colegio de Abogados. Un rubro que ya no debería aparecer en una estimación de cierre actual es el viejo timbre fiscal: la Ley 10586 derogó las disposiciones del Código Fiscal que lo sostenían, con efecto en diciembre de 2024.[3]
Después viene el notario
Un traspaso de inmueble en Costa Rica se formaliza en escritura pública otorgada ante notario público costarricense. El arancel notarial publicado es progresivo: 2% sobre los primeros ₡11 millones, 1,5% en el tramo siguiente hasta ₡16,5 millones, 1,25% hasta ₡33 millones y 1% sobre el exceso de ₡33 millones.[4]
El porcentaje notarial efectivo baja conforme sube el valor de la operación. Sobre una operación de ₡250 millones el cálculo del arancel ronda los ₡2,68 millones, o 1,07% del valor. Los servicios profesionales están sujetos al IVA del 13%, así que el IVA sobre ese honorario agrega alrededor de otro 0,14% en este ejemplo.[5]
Con el supuesto de timbre agrario de valor alto, la referencia ilustrativa queda cerca del 3,57% antes de escrow, inspecciones, planos, financiamiento o debida diligencia aparte. Supone que el comprador asume el paquete completo de traspaso y notariado; un reparto negociado con el vendedor reduce el efectivo que necesita el comprador.
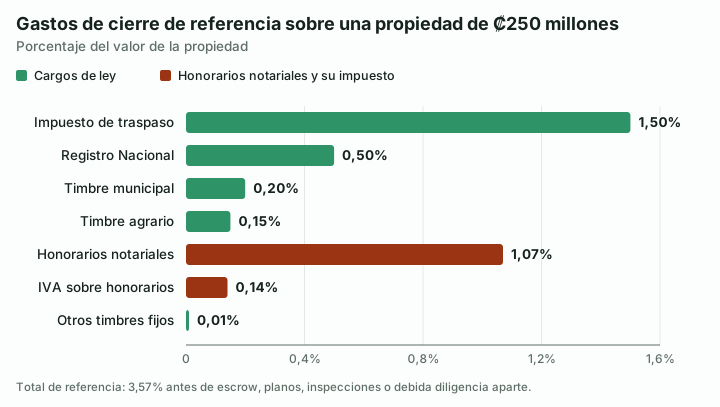
Figura 1. Referencia ilustrativa de la operación sobre una propiedad inscrita de ₡250 millones. No incluye la comisión inmobiliaria, porque normalmente se paga del producto del vendedor.
Por qué el porcentaje baja un poco en propiedades más caras
Casi todos los cargos de ley suben en proporción directa al valor. Los honorarios notariales no, porque los porcentajes más altos aplican solo a los primeros tramos. Por encima de ₡33 millones la tarifa notarial marginal es del 1%, así que el porcentaje total de gastos de cierre baja levemente conforme sube el valor.
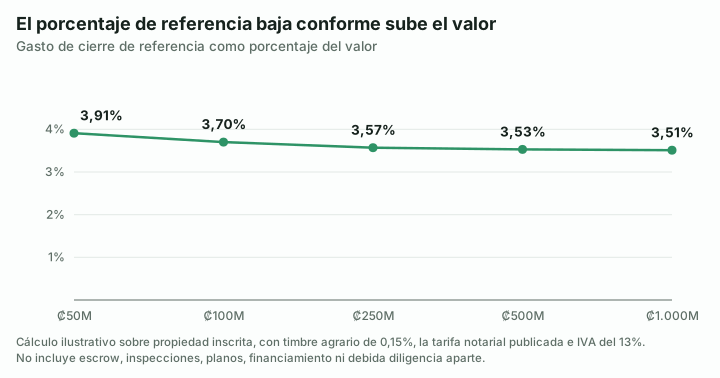
Figura 2. Referencia ilustrativa con el arancel notarial publicado, IVA del 13% y un supuesto de timbre agrario de 0,15%. Excluye escrow, inspecciones, planos, financiamiento y debida diligencia aparte.
La debida diligencia legal puede ir aparte
Redactar e inscribir la escritura no es lo mismo que investigar la propiedad. La debida diligencia puede abarcar titularidad y gravámenes, el plano catastrado, los impuestos municipales, servidumbres, obligaciones de condominio, permisos, uso de suelo, disponibilidad de agua y registros societarios. Pida una cotización legal por escrito que diga qué incluye.
El escrow es otra variable
El escrow no es un impuesto y no tiene precio de ley. Se usa mucho cuando los fondos de la compra vienen del exterior. Las guías de mercado actuales ubican los honorarios típicos entre US$500 y US$1.500, aunque la cotización real depende del proveedor y de la operación.[6]
¿Quién paga de verdad los gastos de cierre?
La ley costarricense hace contribuyentes por partes iguales al transmitente y al adquirente del impuesto de traspaso, y los hace responsables solidarios. El contrato de compraventa sí puede repartir la carga económica de otra manera entre las partes, y por eso a veces el comprador acepta pagar casi todos los gastos de cierre, o todos.[7]
Ese reparto conviene dejarlo claro en la oferta. Asumir US$20.000 de gastos que de otro modo se habrían compartido cambia la economía de un negocio de US$500.000, aunque el precio de compra no se haya movido.
¿Y la comisión inmobiliaria?
Si hay corredor de por medio, la operación tiene otro costo importante, pero normalmente queda del lado del vendedor en el estado de cierre.
El corretaje se distingue de los impuestos y de los honorarios notariales porque Costa Rica no fija por ley ninguna comisión inmobiliaria privada. La práctica de mercado actual ronda el 5% a 6% del precio de venta pactado, más IVA del 13%. Las agencias establecidas suelen trabajar al 6% más IVA y repartir esa comisión entre el representante del comprador y el del vendedor cuando hay dos corredores. Los corredores independientes suelen negociar alrededor del 5%.[8]
| Ejemplo sobre una venta de US$500.000 | Comisión | Comisión + IVA 13% |
|---|---|---|
| Ejemplo independiente o negociado | 5% = US$25.000 | US$28.250 |
| Ejemplo de agencia de servicio completo | 6% = US$30.000 | US$33.900 |
Por lo común el vendedor paga la comisión con el producto de la venta, así que el comprador no debe tomar la estimación del 4% de gastos de adquisición y sumarle otro 5% o 6%. El comprador solo necesita presupuesto de corretaje aparte si un contrato lo obliga expresamente a pagarle a un representante, asesor o intermediario.
El financiamiento del vendedor cambia el calendario de pago, no el cálculo del impuesto
El financiamiento del vendedor separa la fecha del traspaso del calendario de pago. La propiedad puede traspasarse hoy aunque parte del precio se pague a lo largo de meses o años.
Eso no prorratea el impuesto de traspaso. El 1,5% se aplica sobre el valor de transmisión aplicable completo y se paga en un solo tracto. Según la regla legal vigente, el pago vence dentro de los quince días hábiles siguientes al otorgamiento de la escritura de traspaso. El financiamiento del vendedor cambia cuándo recibe el vendedor el precio, no el valor gravable de la transmisión.[9]
El momento de pagar la comisión es contractual. Suele pagarse al cierre con el producto del vendedor, pero vendedor y corredor pueden acordar diferirla o prorratearla junto con las cuotas del financiamiento. Ninguna norma costarricense exige ese prorrateo.
Para el comprador esto importa sobre todo de forma indirecta. En una venta de US$500.000, el 6% más IVA son US$33.900. Si el vendedor recibe solo US$100.000 al cierre, pagar la comisión completa de inmediato consume buena parte de ese efectivo y puede condicionar la prima o las condiciones de financiamiento que el vendedor esté dispuesto a aceptar.
Comprar la sociedad no elimina automáticamente el impuesto de traspaso
La Ley 6999 incluye expresamente los traspasos indirectos que trasladan el control de una persona jurídica titular de inmuebles en Costa Rica, de modo que comprar las acciones de la sociedad dueña de la propiedad también puede generar el impuesto.[10]
También puede ampliar la debida diligencia, porque el comprador estaría adquiriendo el historial, los contratos y los pasivos de la sociedad junto con el inmueble.
Si el vendedor no está domiciliado en Costa Rica, el comprador tiene que retener
La Ley 7092 obliga al comprador a retener el 2,5% de la contraprestación total pactada y enterarlo a Hacienda. Ese 2,5% no es la tarifa de ganancias de capital del vendedor: es un pago a cuenta de ese impuesto.[11]
El impuesto de fondo del vendedor es por lo general el 15% de la ganancia gravable, es decir la diferencia entre el valor de adquisición y el de transmisión, después de los ajustes que permite la ley. Para una primera venta que califique, de un inmueble adquirido antes del 1 de julio de 2019, el vendedor puede optar por pagar el 2,25% del precio bruto de venta.[12]
Para el comprador el punto práctico es sencillo: asegúrese de que la retención quede bien hecha al cierre. El comprador es el agente de retención aunque el impuesto sea del vendedor.
¿Y después del cierre?
Después del cierre, el impuesto de bienes inmuebles ordinario es del 0,25% anual sobre el valor registrado en la administración tributaria municipal. La propiedad habitacional de valor alto puede además caer en el impuesto solidario. Para 2026 Hacienda fijó el umbral en ₡143 millones de valor de construcción e instalaciones fijas y permanentes, con tarifas progresivas que arrancan en 0,25%.[13]
Cuotas de condominio, seguros, mantenimiento, costos de la sociedad y servicios locales son gastos de propiedad aparte, pero pertenecen a la misma decisión de compra.
El número para recordar
Si está viendo propiedades en Costa Rica y quiere una cifra rápida antes de hablar con un abogado, sume alrededor de un 4% al precio de compra como presupuesto inicial de adquisición del lado del comprador. Después cambie esa estimación por un estado de cierre real, apenas la operación se ponga seria.
Antes de firmar, consiga respuestas claras a cuatro preguntas: ¿sobre qué valor se están calculando los impuestos? ¿Qué incluye exactamente el honorario legal? ¿Cuánto cuesta el escrow? ¿Quién paga cada rubro según el contrato de compraventa? Si hay corredor, sume una más: ¿debe el comprador alguna compensación de corretaje por encima del precio pactado? En la venta costarricense corriente, la respuesta es no.
Esas respuestas dicen mucho más sobre el costo real de adquisición que la cifra impresa en el anuncio.
Preguntas frecuentes
¿Cuánto se paga de gastos de cierre en Costa Rica?
Para una compra sencilla de propiedad inscrita, un 4% del precio sirve como primer presupuesto, con un rango realista de 3,5% a 5%. El núcleo de ley es 2,35%: 1,5% de impuesto de traspaso, 0,5% al Registro Nacional, 0,2% de timbre municipal y 0,15% de timbre agrario. Los honorarios notariales y su IVA del 13% van encima.
¿Quién paga los gastos de cierre, el comprador o el vendedor?
La ley hace contribuyentes por partes iguales al transmitente y al adquirente del impuesto de traspaso, y los hace responsables solidarios. El contrato de compraventa sí puede repartir la carga económica de otra forma, y por eso a veces el comprador acepta asumir casi todos los gastos. Ese reparto se define en la oferta.
¿Cuándo hay que pagar el impuesto de traspaso?
El artículo 7 de la Ley 6999 exige pagar el 1,5% en un solo tracto dentro de los quince días hábiles siguientes al otorgamiento de la escritura, sobre el valor de transmisión aplicable, y el financiamiento del vendedor no cambia eso. Circulan otras dos cifras: el mes siguiente, del artículo 11, derogado en 1985, y tres meses, del reglamento de 1992, anterior a la redacción vigente del artículo 7.
¿El comprador paga la comisión inmobiliaria?
Normalmente no. Costa Rica no fija ninguna comisión por ley, y la práctica de mercado, alrededor de 5% a 6% más IVA del 13%, la paga el vendedor con el producto de la venta. El comprador solo necesita presupuestar comisión aparte si un contrato lo obliga expresamente a pagarle a un representante, asesor o intermediario.
¿Qué pasa si el vendedor no está domiciliado en Costa Rica?
El comprador debe retener el 2,5% de la contraprestación total pactada y enterarlo a Hacienda. Ese 2,5% no es la tarifa de ganancias de capital del vendedor: es un pago a cuenta. El impuesto de fondo es por lo general el 15% de la ganancia gravable, y una primera venta que califique, de un inmueble adquirido antes del 1 de julio de 2019, puede optar por el 2,25% del precio bruto.
Referencias legales y notas de fuentes
Las referencias numeradas corresponden a las marcas en el artículo. Las reglas legales se citan a leyes, reglamentos, resoluciones judiciales o guía oficial de Costa Rica. Las cifras de práctica de mercado se identifican como tales.
[1] Ley 6999, artículos 7 y 8. El artículo 8 fija la tarifa en 1,5%: "La tarifa del impuesto será del uno y medio por ciento (1,5%)." El artículo 7 regula la base imponible, la regla de pago único y el plazo. Fuente: Ley 6999, PGR-SINALEVI.
[2] Ley 4564, artículo 2(b): "Pagarán cinco colones por cada mil colones" en los traspasos. Código Municipal, artículo 93: dos colones por cada mil. Ley 5792, artículo 14(e): 1,50 colones por cada mil, con tarifas menores para vivienda en los casos que ahí se indican. Fuentes: Ley 4564, Código Municipal y Ley 5792, PGR-SINALEVI.
[3] Ley 10586, artículo 8, derogó las disposiciones del Código Fiscal que sostenían los viejos cargos de timbre fiscal en estas operaciones. La derogatoria rige desde diciembre de 2024. Fuente: Ley 10586, PGR-SINALEVI.
[4] Decreto Ejecutivo 41457-JP, artículo 74. El arancel arranca: "Hasta once millones de colones, el dos por ciento (2%)." Los tramos siguientes son 1,5%, 1,25% y 1%. Fuente: Decreto Ejecutivo 41457-JP, PGR-SINALEVI.
[5] Ley 6826, artículos 9(3) y 10. El artículo 10 dice: "La tarifa del impuesto es del trece por ciento (13%)." El IVA grava los servicios profesionales, como los honorarios notariales; el traspaso del inmueble está sujeto por aparte al impuesto de traspaso. Fuente: Ley 6826, PGR-SINALEVI.
[6] El escrow es un servicio privado, no un cargo de cierre establecido por ley. El rango de US$500 a US$1.500 que se cita aquí viene de guía de mercado actual para compradores en Costa Rica y varía según el proveedor y la operación. Fuente: The Buyer's Office.
[7] Ley 6999, artículo 6: el transmitente y el adquirente son contribuyentes "por partes iguales" y responden solidariamente. Un contrato de compraventa puede repartir quién asume el costo económico, pero no cambia la responsabilidad que fija la ley. Fuente: Ley 6999, PGR-SINALEVI.
[8] El corretaje inmobiliario privado no tiene tarifa de comisión fijada por ley. La Sala Primera, en la resolución 343-F-2007, describe el corretaje como regido por "la autonomía de la voluntad de las partes". Las cifras de 5% a 6% y la costumbre de que lo pague el vendedor son práctica de mercado. Fuentes: Poder Judicial, resolución 343-F-2007 y GAP Real Estate.
[9] Ley 6999, artículo 7: el impuesto "deberá cancelarse dentro de los quince días hábiles siguientes a la fecha del otorgamiento del documento respectivo", en un solo tracto. El financiamiento del vendedor no genera pagos del impuesto por cuotas. Circulan otras dos cifras y ninguna es la regla vigente. El artículo 11, que daba el mes siguiente, fue derogado íntegramente por el artículo 121 de la Ley 7015 en noviembre de 1985, y SINALEVI imprime esa derogatoria encima de un texto posterior que reforma el mismo artículo. El artículo 5 del reglamento de 1992, Decreto 21743-J-H, todavía dice tres meses, y es anterior a la redacción de 2012 del artículo 7. Fuente: Ley 6999, PGR-SINALEVI.
[10] Ley 6999, artículo 2, comprende los traspasos indirectos que implican "la transferencia del poder de control" sobre una persona jurídica dueña del inmueble. Una venta de acciones puede, por lo tanto, generar el impuesto de traspaso. Fuente: Ley 6999, PGR-SINALEVI.
[11] Ley 7092, artículo 28 ter: tratándose de inmuebles en Costa Rica de un vendedor no domiciliado, el comprador debe "retener e ingresar el dos coma cinco por ciento (2,5%)" de la contraprestación pactada, como pago a cuenta del impuesto sobre las ganancias de capital. Fuente: Ley 7092, PGR-SINALEVI.
[12] Ley 7092, artículos 30, 30 bis y 31 ter. La tarifa general de ganancias de capital es el 15% de la ganancia gravable. Para la primera venta de un inmueble que califique, adquirido antes del 1 de julio de 2019, el artículo 31 ter permite optar por el 2,25% del precio bruto de venta. Fuente: Ley 7092, PGR-SINALEVI.
[13] Ley 7509, artículo 23, fija la tarifa ordinaria del impuesto municipal de bienes inmuebles en 0,25%. El aviso de 2026 del Ministerio de Hacienda fija el umbral del impuesto solidario en ₡143 millones para construcción habitacional e instalaciones fijas y permanentes. Fuentes: Ley 7509, PGR-SINALEVI y el aviso del Ministerio de Hacienda 2026.
Esta guía es informativa y no sustituye la asesoría legal. Para una compraventa, trabaje con un abogado o notario público con experiencia.