Impuesto de bienes inmuebles: lo que realmente paga cada año
El 0,25% se cobra sobre el valor que tiene registrado su municipalidad. Inscribir una venta o una hipoteca sube ese valor, y en la costa se paga mucho más.
Casi todo el mundo sabe que el impuesto de bienes inmuebles es del 0,25%. Mucho menos gente sabe sobre qué se cobra ese 0,25%, que el valor lo pone en buena medida el propio dueño, que declararlo es obligatorio cada cinco años y que desde 2012 no hacerlo tiene una multa igual al impuesto que se dejó de pagar. Y en la zona marítimo terrestre el terreno no paga este impuesto: paga un canon que puede ser doce veces mayor.
Puntos clave
- La tarifa es del 0,25% anual en todo el país, sobre el valor registrado en su municipalidad al 1 de enero. Si compró hace poco, ese suele ser el precio de la escritura. No es el valor del plano catastrado.
- Seis actos formales modifican la base de forma automática, entre ellos comprar la finca e hipotecarla. La base se mueve por ley, sin valoración y sin aviso.
- Hay que declarar el valor al menos cada cinco años. Desde 2012, no declarar acarrea una multa igual al impuesto no pagado.
- En la zona marítimo terrestre el terreno habitacional paga un canon de hasta 3% anual en lugar del impuesto, doce veces la tarifa ordinaria. Las construcciones sí pagan el 0,25%.
- Arriba de ¢143 millones de construcción empieza un segundo impuesto anual, del 0,25% al 0,55%, cobrado sobre la construcción y el terreno.
Sobre qué se cobra el 0,25%
El artículo 23 de la Ley 7509 fija la tarifa en un cuarto del uno por ciento y la hace uniforme en todo el país. Los cantones no compiten con ella.[1]
El artículo 9 define la base como el valor del inmueble registrado en la Administración Tributaria al 1 de enero, y ese mismo artículo define la Administración Tributaria como el órgano municipal que percibe y fiscaliza el tributo. La autoridad es su municipalidad, el registro que importa es el de ella, y el valor que tiene es el último que quedó anotado, sea por una declaración, por una escritura o por una valoración municipal.[2]
Declarar no significa poner el número que a uno le parezca. El terreno se valora contra una plataforma de valores de terrenos por zonas homogéneas, un mapa de precios por zona que cada municipalidad publica en La Gaceta, y la construcción contra el Manual de Valores Base Unitario por Tipología Constructiva. Los mantiene el Órgano de Normalización Técnica y se consultan en un visor público. Usted propone una cifra; el artículo 16 le da a la municipalidad el período fiscal siguiente para corregirla, y su número queda solo si no la corrige.[3]
No es el valor del plano catastrado. El Catastro es una institución aparte, con su propio registro y su propio propósito, y hablar de "valor catastral" para efectos de este impuesto es un error corriente. Nuestra explicación sobre qué es el folio real cubre cómo se relacionan los dos registros.
Seis actos formales modifican la base de forma automática
El artículo 14 enumera lo que modifica el valor imponible "en forma automática". La base se mueve por ley, sin proceso de valoración y sin aviso:
- Un traspaso de dominio: el mayor valor consignado en el instrumento público pasa a ser la base, así que comprar la finca la lleva al precio que se escribió.
- Una hipoteca: si el monto por el que responde el inmueble supera el valor registrado, ese monto es la nueva base. Varias hipotecas se suman por sus grados.
- Una rectificación de cabida o una reunión de fincas. A la reunión se le aplica la suma de los valores registrados.
- Un mayor valor que el dueño reconozca en su declaración.
- Un fraccionamiento.
- Construcción con permiso, cuando la tasación representa un 20% o más del valor registrado. En terrenos agropecuarios no cuentan las mejoras hechas en beneficio de los trabajadores o de la producción.[4]
Los dos primeros solo suben la base, nunca la bajan. El primero afecta a todo comprador; el segundo es el que pocos compradores esperan, porque financiar la compra puede dejar el recibo anual por encima de lo que habría fijado el precio solo.
La revaloración no es retroactiva. El artículo 21 dice que el cambio rige a partir del primer día del año siguiente a la notificación, así que no alcanza períodos en que la finca era de otra persona.[5]
Declarar cada cinco años, o pagar una multa igual al impuesto
El artículo 16 obliga a declarar el valor ante la municipalidad al menos cada cinco años. El artículo 10 limita a la municipalidad a valorar una vez en ese mismo ciclo.[6]
Si nunca se declara, el artículo 17 le da a la municipalidad dos facultades. Puede imponer una multa igual a la diferencia dejada de pagar, y puede valorar de oficio con el área inscrita en el Registro Público y el valor de la zona homogénea donde está el inmueble. Esa multa la introdujo la reforma de 2012.[7]
El artículo 3 dice expresamente que la declaración del sujeto pasivo "no tendrá el carácter de declaración jurada".[8] El impuesto solidario, más abajo, hace exactamente lo contrario.
La exención de bien único, y por qué hay que solicitarla
El artículo 4(e) deja fuera del impuesto el inmueble que constituya bien único de una persona física, hasta un valor de 45 salarios base. Para 2026 el salario base es de ¢462.200, fijado por el Consejo Superior del Poder Judicial en diciembre de 2025, de modo que la exención cubre ¢20.799.000. Sobre el exceso sí se paga.[9]
Las tres condiciones importan. Cubre solo a personas físicas, así que una finca a nombre de una sociedad no la tiene; solo un bien único, así que un segundo lote en cualquier parte del país deja a los dos fuera; y solo hasta ese tope.
La exención tampoco es automática. Las municipalidades tienen un trámite de no afectación por bien único, y al menos una recomienda presentarlo en el primer trimestre del año. Quien tiene una sola casa y nunca lo ha presentado está pagando algo que la ley no le cobra.[10]
No hay una fecha nacional de pago
El artículo 22 hace el impuesto anual, del 1 de enero al 31 de diciembre, y deja el calendario a cada municipalidad: anual, semestral o en cuatro cuotas trimestrales, según lo defina el cantón. El artículo 25 permite además descuentos por pago adelantado, con tope en la tasa básica pasiva del Banco Central.
Por eso se atrasa tanta gente que no vive en el cantón: no hay una fecha única ni aviso nacional, y el descuento, el canal y el vencimiento cambian al cruzar un límite cantonal. La mora genera intereses conforme al Código de Normas y Procedimientos Tributarios, no al porcentaje mensual fijo que citan varias guías.[11]
En la costa la tierra paga un cargo mayor con otro nombre
Dentro de la zona marítimo terrestre, la franja de 200 metros a lo largo de ambos litorales, el terreno se tiene en concesión y no en propiedad. El artículo 48 de la Ley 6043 dispone que la concesión fija un canon y que "ese canon sustituye el impuesto territorial". El canon se paga en lugar del impuesto, a la misma municipalidad.
La Ley 7509 dice lo mismo: su artículo 6(c) hace al concesionario sujeto pasivo solo respecto de las instalaciones o construcciones fijas, "pues, para el terreno, regirá el canon municipal correspondiente".[12]
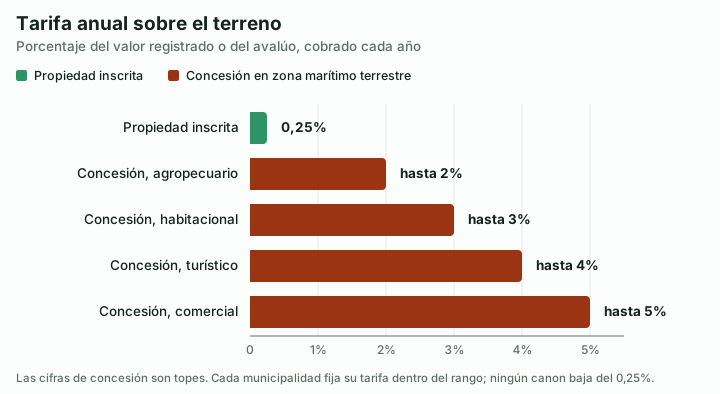
El artículo 49 del reglamento a la Ley 6043 fija las tarifas del canon en rangos, dentro de los cuales cada municipalidad define la suya en su plan regulador costero:[13]
Fuentes: referencias [1] y [13].
Una concesión habitacional puede entonces costar hasta el 3% del avalúo del terreno cada año, doce veces la tarifa de una propiedad inscrita. Ningún canon puede ser menor al 0,25%.
El avalúo también sigue valores publicados: el Órgano de Normalización Técnica publica una plataforma de valores propia para la zona marítimo terrestre, distinta de los mapas de tierra adentro, así que el canon se calcula contra una base publicada por el mismo órgano. Donde el cantón no ha emitido su propia reglamentación costera siguen rigiendo los porcentajes anteriores a 2013, lo que convierte la existencia de un plan regulador en un asunto financiero además de uno de uso de suelo.[14]
Arriba de ¢143 millones de construcción empieza un segundo impuesto
El impuesto solidario, vigente desde 2009, es el que se conoce como impuesto a las casas de lujo. Para 2026 alcanza el inmueble de uso habitacional cuya construcción e instalaciones fijas y permanentes superen los ¢143 millones, según el Decreto 45358-H.[15]
El umbral se mide sobre la construcción, pero el impuesto se cobra sobre la construcción más el terreno. El Ministerio de Hacienda describe los dos pasos: se valora la construcción principal y sus accesorios, ranchos, piscinas, muros, calles internas y canchas incluidos, y solo cuando esa cifra supera el monto exento se valora el terreno y se suman ambos. Una casa que pasa el umbral por poco tributa sobre un total que puede ser varias veces mayor, aunque casi todas las guías presentan el umbral como si fuera la base.[16]
Las tarifas corren luego del 0,25% sobre los primeros ¢359 millones al 0,55% arriba de ¢2.162 millones. La declaración es el formulario D-174, por TRIBU-CR, y a diferencia de la del impuesto de bienes inmuebles sí es declaración jurada. Se presenta cada tres años, dentro de los primeros 15 días naturales de enero. El trienio vigente va de 2025 a 2027, así que la siguiente declaración ordinaria cae en enero de 2028, y el aviso de Hacienda confirma que quien compró dentro del trienio debe presentarla si el valor supera el umbral.[17]
Un lote sin construcción queda fuera. El concesionario queda dentro, pero declara solo la construcción.[18]
Lo que debe el vendedor, y si el cierre lo detecta
El impuesto sin pagar constituye hipoteca legal preferente sobre la finca, según el artículo 28 y el artículo 79 del Código Municipal. El artículo 8 va más lejos: el titular actual "responde solidariamente por los impuestos que no ha pagado", con prescripción de tres años y derecho a cobrarle a su antecesor, un derecho que solo sirve si se puede ubicar a ese antecesor.[19]
Casi todas las guías dicen que no se puede inscribir un traspaso sin estar al día, y citan el artículo 29 de la Ley 7509. El artículo 29 fue derogado en 1998 por el Código Notarial.[20]
El requisito sigue existiendo, en el artículo 94 del Código Municipal, y es más amplio que el artículo derogado: constancia de que las partes están al día en todos los tributos municipales, no solo en el de bienes inmuebles. Pero la edición anotada del Código Municipal que publica el IFAM, actualizada a febrero de 2024, imprime justo debajo una nota que dice que su cumplimiento "no es exigido actualmente por el Registro Nacional". En cambio el artículo 93, que exige timbres municipales de 2 colones por cada 1.000 del valor, sí se exige, y sin ellos el Registro no inscribe.[21]
Así que lo que protege al comprador de heredar deuda municipal es la diligencia de su notario, no un filtro en el Registro. Por eso los gravámenes inscritos sobre una finca son apenas una parte de la respuesta: la cuenta municipal se lleva por separado, y aunque un reporte de PropScan muestra los gravámenes, revisar la cuenta sigue requiriendo una llamada a la municipalidad.
Preguntas frecuentes
¿Cuánto se paga de impuesto de bienes inmuebles?
El 0,25% anual, igual en todos los cantones, según el artículo 23 de la Ley 7509. Se cobra sobre el valor registrado en su municipalidad al 1 de enero. Si compró hace poco, ese suele ser el precio consignado en la escritura, porque el artículo 14 lleva la base al mayor entre ese monto y el valor que ya estaba registrado.
¿De verdad hay que declarar el valor cada cinco años?
Sí. El artículo 16 de la Ley 7509 obliga a declarar el valor ante la municipalidad al menos cada cinco años. Desde la reforma de 2012, no declarar acarrea una multa igual a la diferencia dejada de pagar, y la municipalidad queda facultada para valorar de oficio con el área inscrita en el Registro y los valores de su zona homogénea.
¿Se paga impuesto de bienes inmuebles en una concesión de la zona marítimo terrestre?
Sobre el terreno no. La concesión paga un canon anual a la municipalidad y el artículo 48 de la Ley 6043 dice que ese canon sustituye el impuesto territorial. Las construcciones sí pagan el 0,25% ordinario. El canon habitacional llega hasta el 3% del avalúo del terreno, así que la tierra puede costar bastante más al año que una propiedad inscrita.
¿Desde qué monto se paga el impuesto solidario en 2026?
Desde ¢143 millones de valor de construcción, incluidas las instalaciones fijas y permanentes, según el Decreto 45358-H. Si la construcción supera ese monto, el impuesto se calcula sobre la construcción más el terreno, con tarifas progresivas del 0,25% al 0,55%. Un lote sin construcción queda fuera del impuesto.
¿Las deudas del vendedor pasan al comprador?
Pueden pasar. El impuesto sin pagar constituye hipoteca legal preferente sobre la finca según el artículo 28, y el artículo 8 hace responder solidariamente al titular actual por lo que no pagó un dueño anterior, con prescripción de tres años. El artículo 94 del Código Municipal exige constancia municipal para inscribir un traspaso, aunque la edición anotada del Código señala que el Registro no la está exigiendo.
Referencias legales y notas de fuentes
Las referencias numeradas corresponden a las marcas en el artículo. Las reglas legales se citan a leyes, reglamentos y guía oficial de Costa Rica. Las cifras de práctica se identifican como tales.
[1] Ley 7509, artículo 23: "En todo el país, el porcentaje del impuesto será de un cuarto por ciento (0,25%) y se aplicará sobre el valor del inmueble registrado por la Administración Tributaria". Fuente: Ley 7509, PGR-SINALEVI.
[2] Ley 7509, artículo 9, fija la base en "el valor del inmueble registrado en la Administración Tributaria, al 1 de enero del año correspondiente", y ese mismo artículo define esa autoridad como el órgano municipal que percibe y fiscaliza el tributo. El artículo 3 le asigna el papel a cada municipalidad en su territorio. Fuente: Ley 7509, PGR-SINALEVI.
[3] Ley 7509, artículos 12, 10 bis y 16. El 12 crea el Órgano de Normalización Técnica, que mantiene la plataforma de valores de terrenos por zonas homogéneas que cada municipalidad publica en La Gaceta y el Manual de Valores Base Unitario por Tipología Constructiva de Hacienda. El 10 bis exige que el avalúo lo haga un profesional inscrito en el Colegio de Ingenieros Agrónomos o el CFIA. El 16 le da a la municipalidad el período fiscal siguiente para corregir un valor declarado. Fuente: Ley 7509, PGR-SINALEVI.
[4] Ley 7509, artículo 14, "Modificación automática de la base imponible", enumera los seis supuestos: traspaso de dominio, hipoteca o cédulas hipotecarias, rectificación de cabida o reunión de fincas, un mayor valor que el propietario reconozca, fraccionamiento, y construcción con permiso valorada en 20% o más del valor registrado. Fuente: Ley 7509, PGR-SINALEVI.
[5] Ley 7509, artículo 21: la modificación del valor rige "a partir del primer día del año siguiente" a la notificación. Fuente: Ley 7509, PGR-SINALEVI.
[6] Ley 7509, artículo 16, exige declarar al menos cada cinco años; el artículo 10 permite una valoración general o individual por período de cinco años. Fuente: Ley 7509, PGR-SINALEVI.
[7] Ley 7509, artículo 17, reformado por la Ley 9069 del 10 de setiembre de 2012: cuando el propietario no ha declarado, la municipalidad "le impondrá una multa de un monto igual a la diferencia dejada de pagar" y puede valorar de oficio con el área inscrita en el Registro Público y los valores de la zona homogénea. Fuente: Ley 7509, PGR-SINALEVI.
[8] Ley 7509, artículo 3, reformado por la Ley 7729: "La declaración que presente el sujeto pasivo no tendrá el carácter de declaración jurada". Fuente: Ley 7509, PGR-SINALEVI.
[9] Ley 7509, artículo 4(e), exime el bien único de una persona física hasta 45 salarios base, con impuesto sobre "el exceso de esa suma". El salario base de 2026, de ¢462.200, lo fijó el Consejo Superior del Poder Judicial en la sesión 113-2025, artículo LXV, del 16 de diciembre de 2025, con vigencia desde el 1 de enero de 2026. Fuentes: Ley 7509, PGR-SINALEVI; Poder Judicial, Circular 246-2025.
[10] La exención se solicita, no se otorga de oficio. Las municipalidades publican un trámite de no afectación por bien único, y la Municipalidad de La Cruz recomienda presentarlo "durante el primer trimestre del año (enero, febrero y marzo)". Fuente: páginas de trámites municipales de Escazú y La Cruz.
[11] Ley 7509, artículos 22 y 25. El 22 fija el período del impuesto del 1 de enero al 31 de diciembre, deja el calendario a cada municipalidad, anual, semestral o en cuatro trimestres, y remite los intereses por pago tardío al Código de Normas y Procedimientos Tributarios. El 25 topa cualquier descuento por pago adelantado en la tasa básica pasiva del Banco Central. Fuente: Ley 7509, PGR-SINALEVI.
[12] Ley 6043, artículo 48: la concesión debe indicar el canon y su forma de pago, y "Ese canon sustituye el impuesto territorial". La Ley 7509, artículo 6(c), hace responder al concesionario solo por las instalaciones y construcciones fijas, "pues, para el terreno, regirá el canon municipal correspondiente". Fuentes: Ley 6043, PGR-SINALEVI y Ley 7509, PGR-SINALEVI.
[13] Reglamento a la Ley 6043, Decreto Ejecutivo 7841-P, artículo 49, reformado por el Decreto 37882 del 24 de julio de 2013: hasta 2% en uso agropecuario, 3% habitacional, 4% hotelero, turístico y recreativo, 5% comercial, industrial y extractivo, y no menos de 0,25% en ningún uso. Cada cantón fija su cifra dentro de esos rangos en su reglamento costero. Fuente: Decreto Ejecutivo 7841-P, PGR-SINALEVI.
[14] El transitorio único que agregó el Decreto 37882 mantiene vigentes los porcentajes anteriores a 2013 donde el cantón no ha emitido su propio reglamento costero. El Órgano de Normalización Técnica publica una plataforma de valores para la zona marítimo terrestre, distinta de los mapas de zonas del interior. Fuentes: Decreto Ejecutivo 7841-P, PGR-SINALEVI; Órgano de Normalización Técnica.
[15] Ley 8683, Impuesto Solidario para el Fortalecimiento de Programas de Vivienda, vigente desde 2009. El Decreto 45358-H, La Gaceta 239 del 19 de diciembre de 2025, fija el monto exento de 2026 en ¢143.000.000 de construcción e instalaciones fijas y permanentes. El umbral bajó desde ¢145 millones porque el ajuste sigue la variación del índice de precios al consumidor, negativa en el período de referencia. Fuentes: Ley 8683, PGR-SINALEVI y Decreto 45358-H, PGR-SINALEVI.
[16] La Dirección de Valoraciones de Hacienda expone los dos pasos: valorar la construcción principal y sus accesorios, "rancho, piscina, muros, calles internas, canchas deportivas", contra el Manual de Valores Base Unitario por Tipología Constructiva, y "Una vez determinado que el valor de la construcción supera el monto exento del período, se calcula el valor del terreno... y se suman ambos". Fuente: Ministerio de Hacienda, Dirección de Valoraciones.
[17] Las tarifas de 2026 corren del 0,25% hasta ¢359 millones al 0,55% arriba de ¢2.162 millones. El artículo 7 de la Ley 8683 y el artículo 8 de su reglamento exigen declaración jurada dentro de los primeros 15 días naturales de enero de cada trienio; el trienio corriente va de 2025 a 2027. El formulario es el D-174, por TRIBU-CR. Fuentes: Ley 8683, PGR-SINALEVI y el aviso del Ministerio de Hacienda 2026.
[18] Ley 8683: un lote sin construcción no tiene nada que contrastar con el umbral, y los concesionarios, permisionarios y ocupantes de la franja fronteriza y de la zona marítimo terrestre son sujetos pasivos pero declaran solo el valor de la construcción. Fuente: Ley 8683, PGR-SINALEVI.
[19] Ley 7509, artículo 28, hace del impuesto sin pagar una hipoteca legal preferente sobre la finca por remisión al Código Municipal, cuyo texto operativo es el artículo 79: "Las deudas por tributos municipales constituirán hipoteca legal preferente sobre los respectivos inmuebles". El artículo 8 de la Ley 7509 hace responder solidariamente al titular actual, con prescripción de tres años y derecho de repetición contra su antecesor. Fuentes: Ley 7509, PGR-SINALEVI y Código Municipal, PGR-SINALEVI.
[20] El artículo 29 de la Ley 7509 fue derogado por el artículo 190(d) del Código Notarial, Ley 7764, del 17 de abril de 1998, y SINALEVI imprime esa derogatoria sobre el artículo. El texto derogatorio cita la numeración anterior a 1997, "el artículo 27 de la Ley del impuesto sobre bienes inmuebles, N° 7509". Fuentes: Ley 7509, PGR-SINALEVI y Código Notarial, PGR-SINALEVI.
[21] Código Municipal, artículo 94: "Para inscribir en el Registro Público operaciones de bienes inmuebles, se requerirá comprobar, mediante certificación, que las partes involucradas se encuentran al día en el pago de los tributos municipales del cantón donde se encuentra el bien". La edición anotada que publican el IFAM y la UNGL, actualizada a febrero de 2024, imprime debajo que "El cumplimiento de esta disposición actualmente no es exigido por el Registro Nacional". El artículo 93 fija el timbre municipal en dos colones por cada mil y dice que sin su pago el Registro Público no puede inscribir la operación. Fuentes: Código Municipal, PGR-SINALEVI y la edición anotada del Código Municipal, IFAM y UNGL, febrero de 2024.
Esta guía es informativa y no sustituye la asesoría legal. Para una compraventa, trabaje con un abogado o notario público con experiencia.