Entrada Nº 010
Residencia de inversionista: US$150.000 sigue siendo el mínimo oficial
Muchas páginas dicen que el mínimo para la residencia de inversionista volvió a US$200.000 en julio de 2026. El reglamento vigente y el sitio web de Migración siguen diciendo US$150.000.
El plazo de cinco años para acogerse a los incentivos fiscales de la Ley 9996 terminó el 14 de julio de 2026. Muchas páginas sobre la residencia de inversionista en Costa Rica dicen que ese día la inversión mínima volvió a US$200.000. Esa cifra venía del artículo 87 del Decreto 37112, el Reglamento de Extranjería de 2012. El artículo 31 del Decreto 43926, el reglamento de la Ley 9996, derogó ese artículo el 23 de febrero de 2023.[1] El Decreto 43926 sigue vigente y fija el mínimo en US$150.000.[2]
El mismo reglamento es preciso sobre la propiedad: a nombre de quién debe estar, qué valor cuenta, cómo se pagó y cuánto tiempo hay que mantenerla. Una propiedad a nombre de una sociedad no cuenta para el mínimo. En su lugar pueden contar las acciones que usted tenga en esa sociedad, si la sociedad desarrolla una actividad económica en Costa Rica y usted tiene en ella una participación de al menos US$150.000. Una sociedad que solo es dueña de una casa no califica.
Puntos clave
- El mínimo de US$200.000 para inversionistas venía del artículo 87 del Decreto 37112, el Reglamento de Extranjería de 2012. Ese artículo se derogó el 23 de febrero de 2023, y ninguna ley ni reglamento vigente fija ese monto.
- El Decreto 43926, el reglamento vigente, fija US$150.000 sin fecha de vencimiento. El sitio web de Migración indicaba el mismo monto el 6 de octubre de 2026, igual que el Catálogo Nacional de Trámites el 30 de setiembre.
- Una propiedad solo cuenta para el mínimo si está inscrita a nombre del propio solicitante, y solo por el valor que usa la municipalidad para el impuesto de bienes inmuebles. Si la propiedad es de una sociedad, en su lugar pueden contar las acciones del solicitante. La sociedad debe tener una actividad económica en Costa Rica, y sus libros deben mostrar que el solicitante tiene una participación de al menos US$150.000.
- Desde el 14 de julio de 2026 nadie más puede acogerse a los incentivos fiscales. Quienes se acogieron antes los mantienen por diez años desde que se les otorgaron.
Qué es la residencia de inversionista y qué terminó el 14 de julio de 2026
La residencia de inversionista es una subcategoría de residencia temporal de la Ley 8764, Ley General de Migración y Extranjería. Permite vivir en Costa Rica por períodos de hasta dos años, y se puede prorrogar. Después de tres años consecutivos de residencia temporal, la persona puede solicitar la residencia permanente.[3] Los inversionistas y sus dependientes no pueden realizar trabajos remunerados.[4]
La Ley 9996, vigente desde el 14 de julio de 2021, creó incentivos fiscales para inversionistas, rentistas y pensionados. Entre ellos están la franquicia de impuestos, por una sola vez, para importar el menaje de casa, y la importación de hasta dos vehículos libres de impuestos de importación y de valor agregado. Las sumas declaradas como ingreso para optar por los beneficios están exentas del impuesto sobre la renta. Y en los inmuebles comprados durante la vigencia de la ley, el impuesto de traspaso tiene una exoneración del 20%, siempre que el beneficiario sea el titular registral. El artículo 12 permitía acogerse a esos incentivos solo durante los primeros cinco años de vigencia de la ley. Quienes se acogieron los mantienen por diez años desde que se les otorgaron.[5]
De dónde salió el mínimo de US$200.000 y qué aplica ahora
La ley de migración nombra a los inversionistas como subcategoría, pero no fija ningún monto. El monto y la prueba de la inversión los fija el reglamento. Desde 2012, el artículo 87 del Decreto 37112 exigía al inversionista demostrar un capital de al menos US$200.000, ya fuera en bienes inmuebles, acciones, valores u otros tipos de inversión que enumeraba.[6] El artículo 8 de la Ley 9996 copió esa oración casi palabra por palabra, con US$150.000 en lugar de US$200.000, y le agregó: "por el plazo que establece la presente ley".[7]
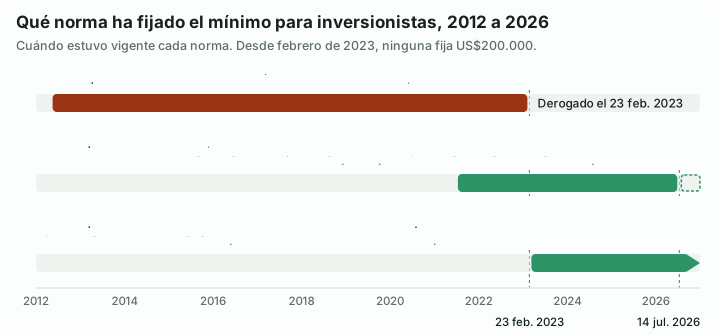
Fuentes: referencias [1], [2], [6] y [7].
El artículo 8 no dice a qué plazo se refiere. Las opiniones publicadas difieren sobre si sus US$150.000 terminaron con los cinco años para acogerse a los incentivos. Aun si así fuera, no hay una norma de US$200.000 a la cual volver. El artículo 87 se derogó en 2023, y el Decreto 43926, que fija US$150.000 sin fecha de vencimiento, sigue vigente.
Las solicitudes las resuelve la Dirección General de Migración y Extranjería. Lo que Migración publica sigue diciendo US$150.000. Su propio sitio web mostraba ese mínimo el 6 de octubre de 2026 y remitía al Decreto 43926 para consultar los requisitos. Al 30 de setiembre de 2026, el Catálogo Nacional de Trámites indicaba el mismo monto para cada tipo de inversión, desde bienes inmuebles hasta acciones y valores.[8] No encontramos ninguna declaración de Migración sobre si el mínimo cambió el 14 de julio de 2026, ni ningún reporte público de una solicitud aprobada o rechazada con cualquiera de los dos montos desde entonces.
Qué debe mostrar una propiedad para la residencia de inversionista
Para bienes inmuebles, el Decreto 43926 exige cuatro cosas.[9]
- La propiedad debe estar inscrita a nombre del propio solicitante. Una propiedad inscrita a nombre de una sociedad no cuenta. Migración verifica al propietario en la base de datos pública del Registro Nacional y puede revisar el tracto sucesivo de la propiedad.
- El valor que cuenta para el mínimo es el municipal. La solicitud debe incluir una certificación o constancia de la municipalidad emitida no más de tres meses antes de presentarla. Debe mostrar el valor sobre el que se calcula el impuesto de bienes inmuebles y que los impuestos municipales están al día.
- Si la propiedad se compra con hipoteca, la prima debe llegar a US$150.000, sola o sumada a otras inversiones que califiquen.
- La inversión debe mantenerse. La residencia se otorga por dos años a la vez, y en cada renovación el solicitante debe demostrar de nuevo que ha mantenido la inversión de forma continua e ininterrumpida desde la aprobación.
El precio pagado influye en el valor municipal solo por medio de la escritura. Cuando se traspasa un inmueble, el valor que consta en la escritura pasa a ser la nueva base imponible si es mayor que el que tiene la municipalidad, como explica nuestro artículo sobre el impuesto de bienes inmuebles.[10] Así, una escritura que consigna un precio menor al real también reduce la inversión que se puede demostrar.
El vendedor y el notario pueden evitarle dos problemas a un comprador extranjero que busca la residencia: un precio menor al real en la escritura y una finca inscrita a nombre de una sociedad.
Antes de hacer una oferta se puede verificar quién es el dueño. El Registro Nacional muestra quién es el titular de una finca y si es una sociedad. La guía de consulta registral explica cómo hacer esa consulta gratis y leer el resultado, y un informe de PropScan muestra el propietario registral y cada hipoteca u otro gravamen inscrito, a partir del mismo registro.
Cómo hacer que la compra de una propiedad cuente para la residencia
Estos son los pasos que siguen los compradores, y todos son legales.
Si la propiedad está, o va a estar, a nombre de una sociedad
- Compre a su nombre si el objetivo es la residencia. Hay otras razones para tener una propiedad a nombre de una sociedad, y si la residencia justifica dejar de hacerlo es algo que conviene consultar con un abogado.
- Use las acciones de la sociedad en lugar de la propiedad. Según el artículo 7, las acciones de una sociedad inscrita en el Registro Nacional cuentan para el mínimo si se cumplen tres condiciones. Un notario debe certificar, con vista en los libros legales de la sociedad, que usted tiene una participación real de al menos US$150.000. Un contador público autorizado debe certificar la inversión. Y la sociedad debe tener actividades económicas en el país, porque el reglamento excluye a las personas jurídicas inactivas.[11]
- Verifique que la sociedad esté activa ante Hacienda. Toda sociedad queda registrada automáticamente como persona jurídica inactiva hasta que se inscribe como contribuyente con una actividad económica.[12] Por eso, una sociedad que solo es dueña de una casa no califica. Una sociedad que de verdad tiene un negocio, como alquilar la propiedad, y está inscrita ante Hacienda para esa actividad, se considera activa. Entonces debe declarar y pagar los impuestos de ese negocio.
- Pregunte por escrito a Migración qué actividades acepta antes de confiar en una, porque el reglamento no las enumera. Según la Ley 9097, de Regulación del Derecho de Petición, Migración debe responder en diez días hábiles, sea cual sea su nacionalidad.[13]
- Si la vía de las acciones no funciona, traspase la propiedad a su nombre. Es un traspaso nuevo, sujeto al impuesto de traspaso del 1,5% y a los derechos de registro que detalla nuestro artículo sobre gastos de cierre.[14]
- También se permite un fideicomiso. El reglamento dice que, cuando la inversión se hace por medio de un fideicomiso, solo el fideicomitente puede optar por la residencia, por ser quien hace la inversión.[15] No dice con qué documentos se prueba una inversión en fideicomiso, así que confírmelos con Migración antes de constituirlo.
El valor de la propiedad y la solicitud
- Consigne el precio real en la escritura. Si el valor que tiene la municipalidad es bajo, el propietario puede declarar uno mayor. El valor declarado pasa a ser la nueva base imponible, y el impuesto de bienes inmuebles es del 0,25% anual sobre ese valor.[16]
- Deje un margen sobre los US$150.000. Migración mide la propiedad por su valor municipal, no por los dólares que usted pagó. Ese valor está en colones, y el mínimo está en dólares y se convierte al tipo de cambio de venta del Banco Central de Costa Rica. El reglamento no dice que se use el tipo de cambio del día en que usted pagó. A ₡457,21 por dólar el 29 de setiembre de 2026, US$150.000 son ₡68.581.500. Si el dólar subiera un 10% frente al colón, ese mismo valor en colones equivaldría a unos US$136.400 en la siguiente renovación, por debajo del mínimo.[17]
- Combine inversiones. El artículo 7 permite alcanzar los US$150.000 sumando bienes inmuebles, acciones, valores y los demás tipos de inversión que enumera.[18]
- Si Migración pide más de US$150.000, un abogado puede invocar la Ley 8220, que protege al ciudadano del exceso de requisitos y trámites administrativos. Según esa ley, un requisito solo puede exigirse si consta en una ley, un decreto, un reglamento o una resolución general. Además, debe estar publicado tanto en La Gaceta como en el Catálogo Nacional de Trámites, que indica US$150.000.[19]
- Si se acogió a los incentivos fiscales antes del 14 de julio de 2026, consulte a Hacienda antes de aplicar la exoneración del 20% del impuesto de traspaso a una compra nueva, porque la ley la limita a los inmuebles que se adquieran "en el plazo de vigencia de esta ley". Vuelva a consultar antes de vender cualquier bien comprado o importado con una exoneración, porque el reglamento dice que los beneficiarios deben conservar esos bienes al menos diez años.[20]
Preguntas frecuentes
¿Cuál es la inversión mínima para la residencia de inversionista en Costa Rica?
US$150.000. Ese monto lo fija el Decreto 43926, el reglamento vigente, y el Catálogo Nacional de Trámites lo indica en cada trámite de inversionista. Los US$200.000 que citan muchas páginas venían del artículo 87 del Decreto 37112, y ese artículo se derogó el 23 de febrero de 2023. El 6 de octubre de 2026, el sitio web de Migración también indicaba US$150.000.
¿Puedo obtener la residencia de inversionista con una propiedad a nombre de mi sociedad?
No con la propiedad misma, porque el Decreto 43926 solo cuenta un inmueble inscrito a nombre del propio solicitante. En su lugar pueden contar las acciones que usted tenga en la sociedad, con tres condiciones. La sociedad debe tener una actividad económica en Costa Rica y estar inscrita ante Hacienda para esa actividad. Un notario debe certificar, con vista en los libros de la sociedad, que usted tiene una participación real de al menos US$150.000. Y un contador público autorizado debe certificar la inversión. Una sociedad que solo es dueña de una casa figura como inactiva ante Hacienda y no califica.
¿Cuenta el precio de compra o el valor municipal para los US$150.000?
El valor municipal, no los dólares que usted pagó. La solicitud debe incluir una certificación de la municipalidad emitida no más de tres meses antes de presentarla. Debe mostrar el valor sobre el que se calcula el impuesto de bienes inmuebles y que los impuestos municipales están al día. Ese valor está en colones, y en dólares varía con el tipo de cambio. El precio sí importa, porque al comprar, el valor que consta en la escritura pasa a ser la nueva base imponible si es mayor que el que tiene la municipalidad. Una escritura que consigna un precio menor al real también reduce la inversión que se puede demostrar.
¿Qué pasó con los beneficios fiscales de la Ley 9996 después de julio de 2026?
Desde el 14 de julio de 2026 nadie más puede acogerse a ellos, porque el artículo 12 de la Ley 9996 lo permitía solo durante los primeros cinco años de vigencia de la ley. Quienes se acogieron los mantienen por diez años desde que se les otorgaron. Los beneficios incluyen la franquicia de impuestos para importar el menaje de casa y hasta dos vehículos libres de impuestos de importación y de valor agregado. También incluyen la exención del impuesto sobre la renta de las sumas declaradas como ingreso para calificar, y una exoneración del 20% del impuesto de traspaso.
Referencias legales y notas de fuentes
[1] Decreto Ejecutivo 43926-MGP-H-TUR, Reglamento a la Ley N° 9996, artículo 31: "Deróguense los artículos 87, 88, 89, 90, 91 92, 93, 179, 223 y 228 incisos f) del Reglamento de Extranjería..." Publicado en el Alcance 28 a La Gaceta 34 y vigente desde el 23 de febrero de 2023; versión 1 de 1. El artículo 87 del Decreto 37112 dice ahora: "(Derogado por el artículo 31 del Reglamento a la Ley N° 9996, Ley para la atracción de inversionistas, rentistas y pensionados, aprobado mediante decreto ejecutivo N° 43926 del 14 de febrero del 2023)". Fuentes: Decreto 43926, PGR-SINALEVI y Decreto 37112, PGR-SINALEVI.
[2] Decreto 43926, artículo 4: "Podrá optar por la permanencia legal en el país bajo la subcategoría migratoria de Inversionista, la persona extranjera que realice una inversión en Costa Rica, por un monto no menor a ciento cincuenta mil dólares, moneda de los Estados Unidos de América (US$150 000, 00)..." El artículo no fija fecha de vencimiento. Fuente: Decreto 43926, PGR-SINALEVI.
[3] Ley 8764, Ley General de Migración y Extranjería, versión 19 de 19, del 24 de febrero de 2025. Artículo 79: "La Dirección General de Migración otorgará una autorización de ingreso y permanencia por un tiempo definido, superior a noventa días y hasta por dos años, prorrogable en igual tanto, a quienes se encuentren comprendidos en las siguientes subcategorías: ... 4) Los inversionistas." Artículo 78: "Podrán optar por la categoría migratoria de residente permanente, las personas extranjeras que cumplan los siguientes requisitos: 1) La persona extranjera, su cónyuge y sus familiares de primer grado por consanguinidad que hayan gozado de una residencia temporal durante tres años consecutivos." Fuente: Ley 8764, PGR-SINALEVI.
[4] Decreto 43926, artículo 13: "La persona extranjera a la que se le otorgue la residencia temporal como inversionista y sus dependientes, no podrán realizar ninguna labor manual o intelectual remunerada." Fuente: Decreto 43926, PGR-SINALEVI.
[5] Ley 9996, Ley para la atracción de inversionistas, rentistas y pensionados, vigente desde su publicación en La Gaceta 135 del 14 de julio de 2021; versión 1 de 1, sin reformas. El artículo 5, incisos a) a d), establece los incentivos. Inciso d): "Exoneración de un veinte por ciento (20%) del total del impuesto de traspaso, en aquellos bienes inmuebles que adquieran en el plazo de vigencia de esta ley, siempre que la persona beneficiaria sea la titular registral del bien." Artículo 12, "Vigencia de la ley": "Los inversionistas, rentistas o pensionados que opten por los beneficios otorgados en el artículo 5 de la presente ley podrán hacerlo únicamente durante los primeros cinco años a partir de su entrada en vigencia. Los inversionistas, rentistas o pensionados beneficiarios que optaron por dichos beneficios durante los primeros cinco años de vigencia de la ley, los mantendrán por un plazo de diez años a partir de la fecha en que les fueron otorgados." Fuente: Ley 9996, PGR-SINALEVI.
[6] Decreto 37112, Reglamento de Extranjería, artículo 87 tal como se publicó en 2012: "Para la solicitud de residencia temporal como inversionista, la persona extranjera interesada deberá demostrar su inversión con un capital no inferior a US$200.000.00 (doscientos mil dólares) según el tipo de cambio oficial de venta que determine el BCCR, ya sea en bienes inmuebles, bienes inscribibles, acciones, valores y proyectos productivos o proyectos de interés nacional." Vigente desde el 17 de mayo de 2012, Alcance 64 a La Gaceta 95. Fuente: Decreto 37112, versión original, PGR-SINALEVI.
[7] Ley 9996, artículo 8: "Para la categoría de inversionistas, por el plazo que establece la presente ley, se establece un nuevo rango de inversión, con un capital no inferior a ciento cincuenta mil dólares estadounidenses (US$150 000, 00), según el tipo de cambio oficial de venta que determine el Banco Central de Costa Rica, ya sea en bienes inmuebles, bienes inscribibles, acciones, valores y proyectos productivos o proyectos de interés nacional." Fuente: Ley 9996, PGR-SINALEVI.
[8] La página Regularización Migratoria del sitio web de Migración, en la sección de inversionistas y sus dependientes, describe "una inversión en Costa Rica, por un monto no menor a ciento cincuenta mil dólares (US$150 000, 00)" y, para los requisitos según el tipo de inversión, ofrece un enlace al Reglamento a la Ley N° 9996. Consultada el 6 de octubre de 2026. Catálogo Nacional de Trámites, del Ministerio de Economía, Industria y Comercio: los trámites de la Gestión de Extranjería de Migración para inversionistas en bienes inmuebles o bienes inscribibles, acciones, valores, proyectos de interés nacional o proyectos productivos, fondos de capital de riesgo e infraestructura turística sostenible. Cada uno describe "una inversión en Costa Rica, por un monto no menor a ciento cincuenta mil dólares, moneda de los Estados Unidos de América (US$150 000, 00)", con requisitos que citan el artículo 7 del Decreto 43926. Registros de abril y mayo de 2025, consultados el 30 de setiembre de 2026. Fuentes: Regularización Migratoria, Migración, bienes inmuebles, trámite 9535 y acciones, trámite 9536.
[9] Decreto 43926, artículo 7, sección A. Párrafo 1: "La persona solicitante deberá ser propietario registral de un bien inmueble o mueble debidamente inscrito ante el Registro Nacional, para lo cual la persona funcionaria deberá constatar la información, accediendo a la base de datos pública del Registro Nacional. No se aceptará para estos efectos, que los bienes estén inscritos a nombre de personas jurídicas. ... La Dirección General podrá verificar ante Registro Nacional, la información registral aportada, a efectos de consultar el tracto sucesivo de la propiedad." Párrafo 2: con hipoteca, "un pago inicial por un monto mínimo no inferior a ciento cincuenta mil dólares ... o bien que se alcance este monto en conjunto con las otras inversiones". Párrafo 3: "certificación o constancia de la Municipalidad correspondiente con fecha de expedición no mayor a tres meses a la presentación de la solicitud, en la que se demuestre el valor del inmueble sobre el cual se estiman los impuestos a cancelar y que se encuentra al día en el pago de impuestos municipales." Artículo 4: "Dicha subcategoría se otorgará por dos años prorrogables por períodos iguales, para lo cual, previo a la renovación, la persona extranjera deberá demostrar que ha mantenido su inversión de manera continua e ininterrumpida". El artículo 10, inciso 8, incluye entre los requisitos de renovación la prueba de la inversión, "misma que deberá haberse mantenido de manera continua e ininterrumpida desde el momento de la aprobación de la permanencia legal en el país." Fuente: Decreto 43926, PGR-SINALEVI.
[10] Ley 7509, Impuesto sobre Bienes Inmuebles, artículo 14: "La base imponible de un inmueble será modificada en forma automática por: a) El mayor valor consignado en instrumento público con motivo de un traslado de dominio." Versión 11 de 11. Fuente: Ley 7509, PGR-SINALEVI.
[11] Decreto 43926: el artículo 2 define las acciones, para efectos del reglamento, como "únicamente las acciones no cotizadas en bolsa o participaciones sociales de sociedades mercantiles debidamente inscritas en el Registro Nacional". Artículo 7, sección B, párrafo 1: "Certificación de personería jurídica y de capital accionario emitida por un Notario Público con vista en los libros legales de la sociedad, en la que conste una participación real de parte de la persona extranjera, por un monto no inferior a ciento cincuenta mil dólares", con no más de un mes de emitida; "Solo se permitirá este tipo de inversión en sociedades con actividades económicas en el país, no así en personas jurídicas inactivas." El párrafo 2 exige una certificación de un contador público autorizado. Fuente: Decreto 43926, PGR-SINALEVI.
[12] Dirección General de Tributación, resolución MH-DGT-RES-0013-2025 del 1 de julio de 2025, artículo 2: las personas jurídicas inscritas en el Registro Nacional, "independientemente si realizan o no una actividad lucrativa en el país, serán registradas de oficio y en forma automática en el Registro Único Tributario (RUT) de la Dirección General de Tributación con el estado tributario de 'Persona Jurídica Inactiva'", y para obtener una licencia o permiso una sociedad "deberá estar inscrita como un obligado tributario activo en el ejercicio de una actividad económica". Versión 2 de 2. Fuente: MH-DGT-RES-0013-2025, PGR-SINALEVI.
[13] Ley 9097, Ley de Regulación del Derecho de Petición, artículo 1: "Todo ciudadano, independientemente de su nacionalidad, puede ejercer el derecho de petición". Artículo 6: la administración debe acusar recibo, "debiendo responder en el plazo improrrogable de diez días hábiles contado a partir del día siguiente de la recepción". Versión 1 de 1. Fuente: Ley 9097, PGR-SINALEVI.
[14] Ley 6999, artículo 8, reformado por la Ley 7764 de 1998: "La tarifa del impuesto será del uno y medio por ciento (1,5 %)." Versión 3 de 3. Fuente: Ley 6999, PGR-SINALEVI.
[15] Decreto 43926, artículo 4: "En el caso de la inversión se realice a través de fideicomiso, únicamente el fideicomitente podrá optar por esta subcategoría migratoria, por ser la persona que efectúa la inversión." Fuente: Decreto 43926, PGR-SINALEVI.
[16] Ley 7509, artículo 14, inciso d): la base cambia automáticamente con "El mayor valor que los sujetos pasivos reconozcan formalmente mediante la declaración establecida en el artículo 3 de esta Ley", referencia a la declaración que hoy está en el artículo 16, tras la renumeración de 1997. Artículo 16: "El valor declarado se tomará como base del impuesto sobre bienes inmuebles, si no se corrigiere dentro del período fiscal siguiente a la presentación de la declaración". El artículo 23 fija la tarifa en "un cuarto por ciento (0,25%)". Fuente: Ley 7509, PGR-SINALEVI.
[17] Decreto 43926, artículo 7: el mínimo se convierte "al tipo de cambio de venta que determine el Banco Central de Costa Rica". Ni el artículo 4 ni el 7 dicen en qué fecha se toma ese tipo de cambio. Para bienes inmuebles, el artículo 7, sección A, mide la inversión con la certificación municipal citada en la nota [9], y agrega: "No serán admitidas certificaciones notariales o de contador público autorizado para demostrar la inversión a través de bienes inmuebles." El tipo de cambio de referencia de venta del Banco Central era de ₡457,21 por dólar el 29 de setiembre de 2026, según su página principal, que se nombra pero no se enlaza. US$150.000 × 457,21 = ₡68.581.500, y ₡68.581.500 ÷ (457,21 × 1,1) = US$136.364.
[18] Decreto 43926, artículo 7: cada tipo de inversión puede alcanzar el mínimo por sí solo "o bien que se alcance este monto en conjunto con las otras inversiones que se listan en los incisos de este artículo." Fuente: Decreto 43926, PGR-SINALEVI.
[19] Ley 8220, Protección al ciudadano del exceso de requisitos y trámites administrativos, artículo 4, reformado por la Ley 10072 del 18 de noviembre de 2021: "Todo trámite o requisito, con independencia de su fuente normativa o de la materia de que se trate, para que pueda exigirse al administrado deberá: a) Constar en una ley, un decreto ejecutivo, un reglamento o en disposiciones administrativas como resoluciones generales ... b) Estar publicado en el diario oficial La Gaceta y en el Catálogo Nacional de Trámites." Cada institución "deberá mantener actualizada, de forma permanente y obligatoria, la información en esta herramienta digital". Versión 4 de 4. Fuente: Ley 8220, PGR-SINALEVI.
[20] Ley 9996, artículo 5, inciso d), segundo párrafo: "Si la persona beneficiaria traspasara estos bienes en el plazo de vigencia de esta ley, deberá cancelar los impuestos de los cuales fue eximida." Decreto 43926, artículo 22: quienes se acogieron durante los primeros cinco años "deberán conservar los bienes en su poder durante al menos 10 años." Fuentes: Ley 9996, PGR-SINALEVI y Decreto 43926, PGR-SINALEVI.
Esta guía es informativa y no sustituye la asesoría legal. Para una compraventa, trabaje con un abogado o notario público con experiencia.